海外旅行中に体調を崩したとき、
「クレジットカードの海外旅行保険だけで、病院に行っても支払いは大丈夫かな?」
と不安になりますよね。
私は、エポスカードの海外旅行保険を使ってみたところ、ベトナムでかかった約10万円の医療費が自己負担0円になりました。
この記事では、自身の体験をもとに
- エポスカードの海外旅行保険の使い方や条件
- 実際の受診の流れ
- 海外旅行保険はクレジットカードだけでいいのか
をご紹介します。
PR\年会費無料で海外旅行の保険を備える/

エポスカードの海外旅行保険を使ってみた体験談【ベトナム】
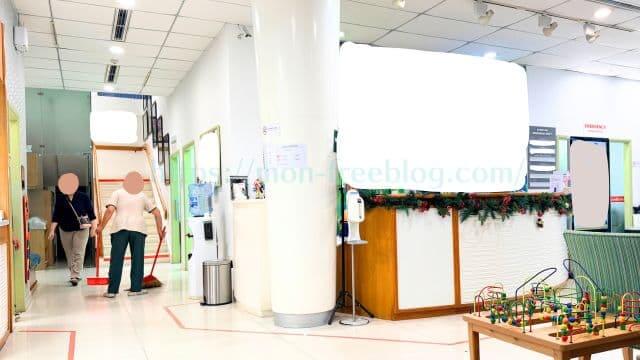
私はベトナム・ホーチミン滞在中に体調を崩し、病院受診のためエポスカードの海外旅行保険を使ってみました。
エポスカード海外サポートへ連絡したところ、キャッシュレス対応の病院をその日のうちに案内してもらい、治療を受けました。
ここでは、エポスカードの海外旅行保険を使ってみた体験をもとに、実際にかかった医療費や自己負担額について紹介します。
エポスカードの海外旅行保険で病院を受診!医療費はいくら?
エポスカードの海外旅行保険を使ったときの、医療費や自己負担額をまとめました。
| 項目 | 実体験の内容 |
|---|---|
| 利用国 | ベトナム(ホーチミン) |
| トラブル内容 | 海外旅行中の体調不良 |
| 医療費 | 合計 約10万円 内訳 1回目:約5万円 2回目:約2万円 3回目:約3万円 |
| キャッシュレス受診回数 | 3回 |
| 補償区分 | 疾病治療費用 |
| 自己負担 | 0円 |
 もん
今回エポスカードの海外旅行保険を使ってみて、その場で高額な医療費を支払う必要がなかったことが、とくに持っておいて良かったと思いました。
この経験から、もし海外旅行保険のためにエポスカードを作ろうか迷っているなら、年会費もかからないし、持っておいてもいいかなと思います。
\年会費無料で海外旅行の保険を備える/
エポスカード海外旅行保険の条件は?自動付帯ではないので注意
エポスカードの海外旅行保険は、自動付帯ではなく利用付帯です。
保険を利用するには、対象となる旅行代金をエポスカードで支払っていることが条件になります。
対象となるのは、主に以下の費用です。
- 募集型企画旅行(パッケージツアー)
- 渡航先への航空券
- 電車・バス・タクシーなどの公共交通機関の料金
私の場合は、航空券をエポスカードで決済することで、利用付帯の条件を満たしました。
条件を満たしていない場合は、保険が適用されない可能性があるため、出発前に確認しておきましょう!
>> 公式サイトで海外旅行保険の利用条件を確認する
エポスカード海外旅行保険の使い方【病院受診・キャッシュレスの流れ】
ここでは実体験をもとに、エポスカードの海外旅行保険の使い方を紹介します。
エポス海外サポートへ
指定されたアドレスに、メールで必要書類を送る
紹介された病院を受診
ひとつずつ、みていきましょう。
エポスカード海外サポートに連絡【電話が繋がらない時の対処法】
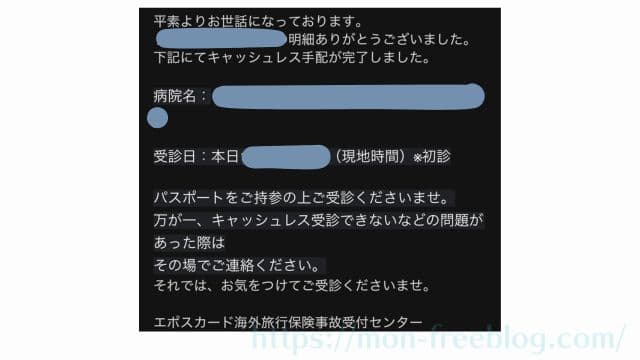
連絡した時のやり取り
海外で体調不良になった場合、まずはエポス海外サポートに連絡します。
私の場合は、ベトナム現地からエポス海外サポートへ電話が繋がらなかったため、日本にいる家族からサポートへ電話してもらいました。
その後、私の携帯に電話がかかってきて、通話でメールアドレスを教えてもらい、必要な情報をメールで送信しました。
エポスカード海外旅行保険の必要書類を提出
エポス海外サポートから案内された必要書類を、メールで提出しました。
実際に提出したのは、以下の3点です。
- パスポート(出国スタンプのページ)
- エポスカードで決済したことがわかる写真
- 航空券の写真
特別な書類を準備する必要はなく、すべてスマホで撮影・送信して完結しました。
エポスカード海外旅行保険でキャッシュレス対応病院を受診
エポス海外サポートからキャッシュレス対応の病院を案内してもらい、連絡した当日にパスポートを持って受診しました。
私が受診した病院には、日本人の通訳スタッフが常駐しており、英語が話せなくても診察や手続きで困ることはありませんでした。
キャッシュレス対応の医療機関だったため、診察後に医療費を自分で支払う必要はなかったです。
実際にかかった診察・薬代は、補償額の範囲内だったため、追加費用は一切かかりませんでした。
海外旅行保険はクレジットカードだけで大丈夫?
海外旅行に行くとき、
「海外旅行保険はクレジットカードだけで大丈夫?」と心配になりますよね。
実際にエポスカードの海外旅行保険を使ってみた経験から、日本出国後90日以内の観光であれば、クレジットカード付帯の海外旅行保険だけでも、十分な備えになると感じました。
ただし、旅行日数や渡航先、補償内容によっては不十分な場合もあります。
ここでは、クレジットカード付帯の海外旅行保険だけで大丈夫な場合と、別途保険を検討したほうがいい場合を紹介します。
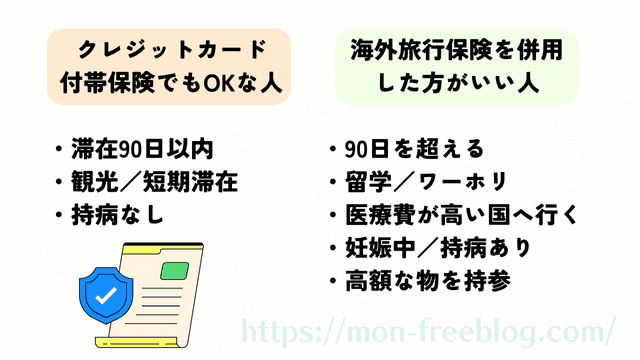
クレジットカード付帯の海外旅行保険が向いている人
- 旅行日数が90日以内
- 観光・短期滞在が目的
- 持病がなく、妊娠中ではない
- 危険度の高いアクティビティをしない
すべて当てはまる場合、クレジットカード付帯の海外旅行保険だけで対応できる可能性が高いです。
クレジットカード付帯の海外旅行保険だけでは不安な人
- 90日を超える滞在
- ワーキングホリデー・留学・長期滞在
- アメリカなどの医療費が高額になりやすい国へ渡航する
- 妊娠中・持病がある
- アクティビティや仕事を伴う渡航
- 高額な物(カメラ・PC・ブランド品など)を持参する
補償額や滞在条件に不安がある場合は、クレジットカード付帯の保険に加えて、民間の海外旅行保険を併用すると安心です。
エポスカード海外旅行保険を使ってみたまとめ
実際にエポスカードの海外旅行保険を使ってみて、私の場合はクレジットカードの保険だけでも十分役に立ち、持っておいてよかったと感じました。
- 体調不良時に、近くの病院をすぐに案内してもらえた
- 言葉がわからなくても日本語でサポートしてもらえた
- 高い医療費を自己負担せずに受診できた
海外旅行保険を利用するために、以下の点を事前に確認しておきましょう。
- エポスカードの海外旅行保険は利用付帯
→ 条件は、対象となる旅行代金や公共交通機関の料金をエポスカードで支払うこと - 実際にキャッシュレス受診ができた
→ その場で医療費の立て替えは不要だった - 保険の使い方を事前に知っておくと安心
→ 連絡先や適用条件・使い方を確認する
海外旅行保険のためにエポスカードを作ろうか迷っているなら、年会費無料なので、持っておいてもいいと思います。
さらに、ネットからの入会で2,000ポイントがもらえるキャンペーンもあります。
※最新の内容は、公式サイトにてご確認ください。
\2,000ポイントがもらえる/